Der Traum von einem Leben im Ausland oder der Expansion eines Unternehmens über die Grenzen hinaus kann für viele Menschen und Firmenbesitzer verlockend sein. Jedoch bringt das Thema Wegzugsbesteuerung eine Reihe von Herausforderungen mit sich, die nicht nur finanzielle, sondern auch rechtliche und organisatorische Hürden darstellen können. In diesem Blog-Artikel wollen wir uns mit den negativen Aspekten der Wegzugsbesteuerung auseinandersetzen und aufzeigen, wie sie Auswanderer und Firmenbesitzer betreffen kann.
Was ist die Wegzugsbesteuerung?
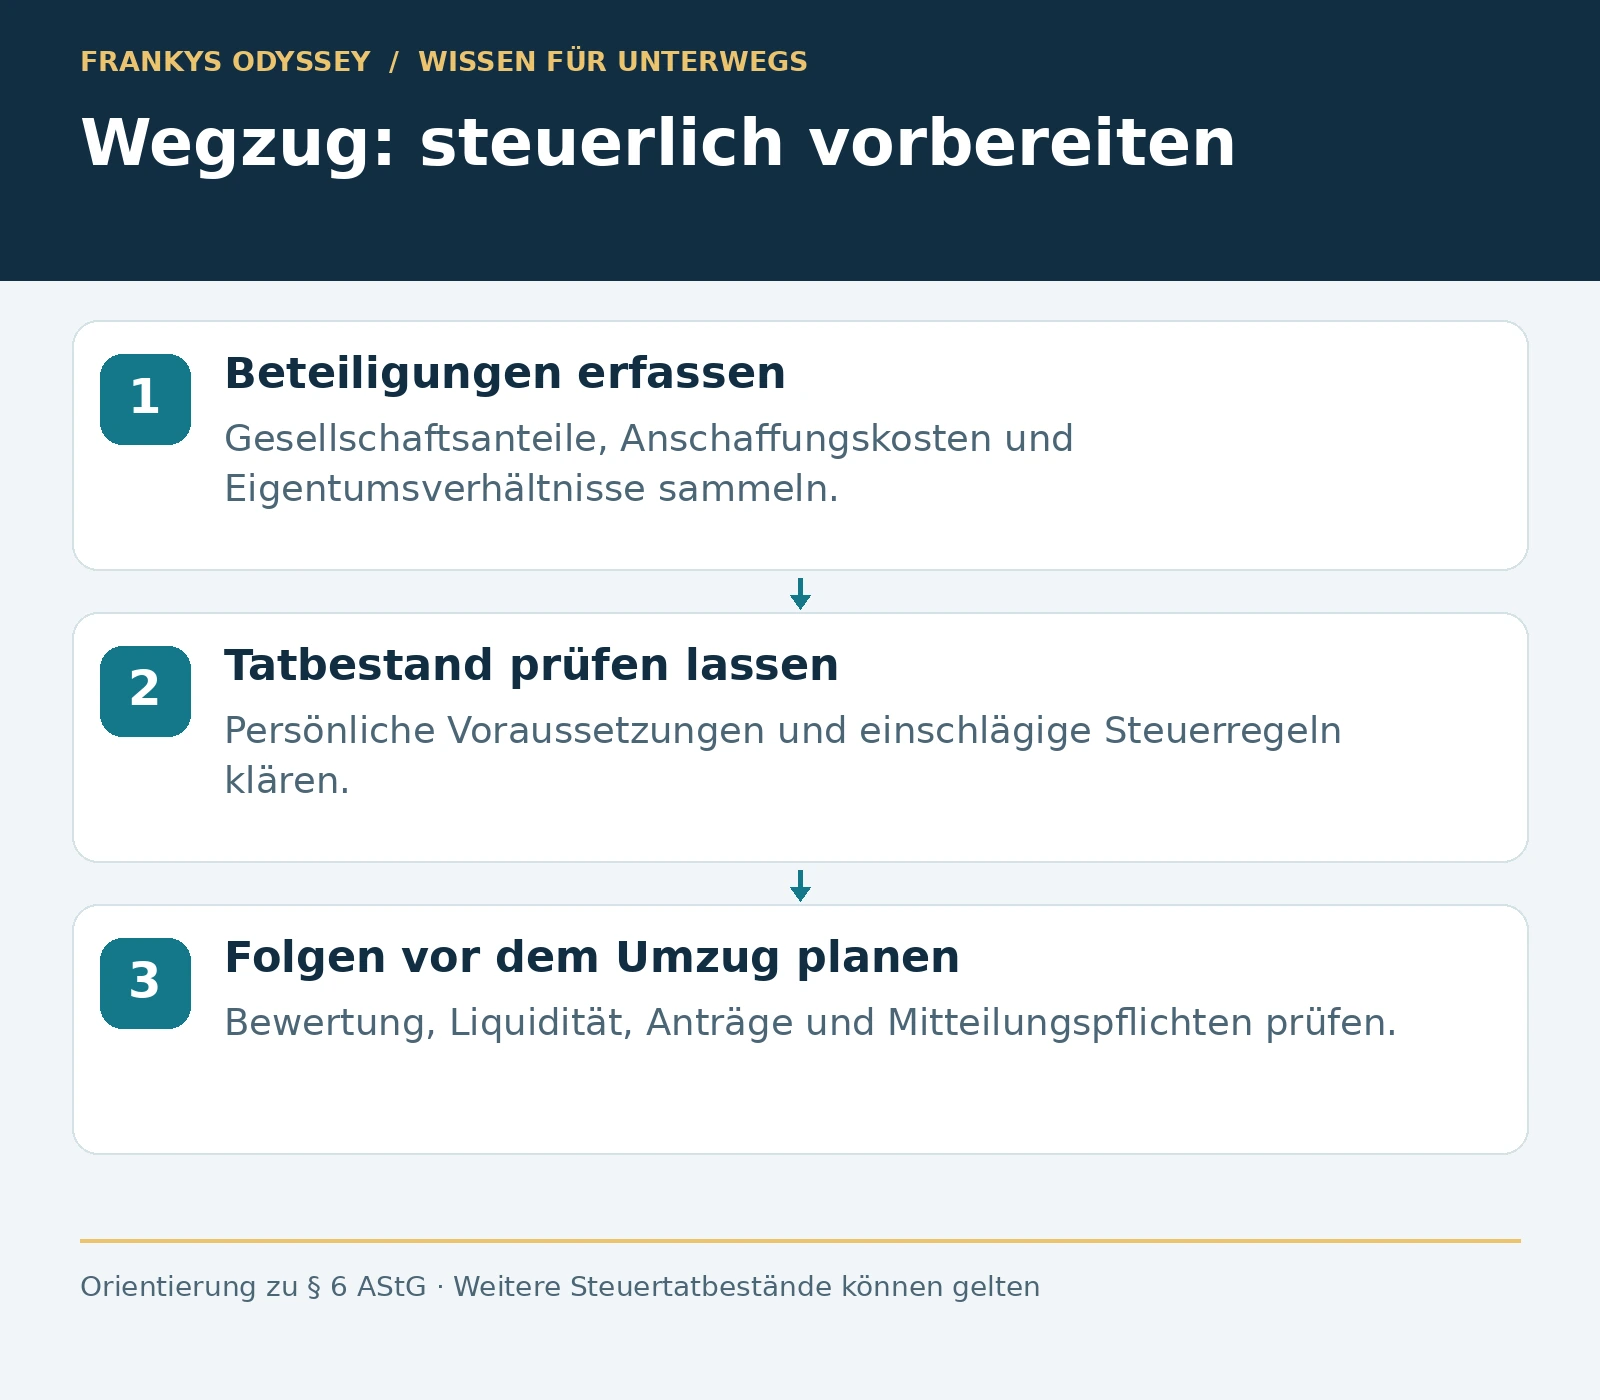
Bei der deutschen Wegzugsbesteuerung nach § 6 AStG geht es insbesondere um bestimmte Beteiligungen natürlicher Personen an Kapitalgesellschaften. Unter den gesetzlichen Voraussetzungen wird ein Veräußerungsgewinn angesetzt, obwohl kein tatsächlicher Verkauf stattfindet. Es handelt sich nicht um eine allgemeine Steuer auf das gesamte Vermögen jedes Auswanderers. Die Regelung wurde nicht erst 2022 eingeführt; seit 2022 gilt eine grundlegend geänderte Fassung.
Zu prüfen sind unter anderem die Vorzeiten der unbeschränkten Steuerpflicht und die Beteiligung nach § 17 EStG. Dieser erfasst grundsätzlich eine unmittelbare oder mittelbare Beteiligung von mindestens einem Prozent innerhalb der letzten fünf Jahre; Sonderregeln sind möglich. Die steuerliche Entstrickung von Betriebsvermögen oder die Sitzverlegung einer Gesellschaft ist davon zu unterscheiden und gesondert zu prüfen.
Hohe Steuerbelastung für Auswanderer
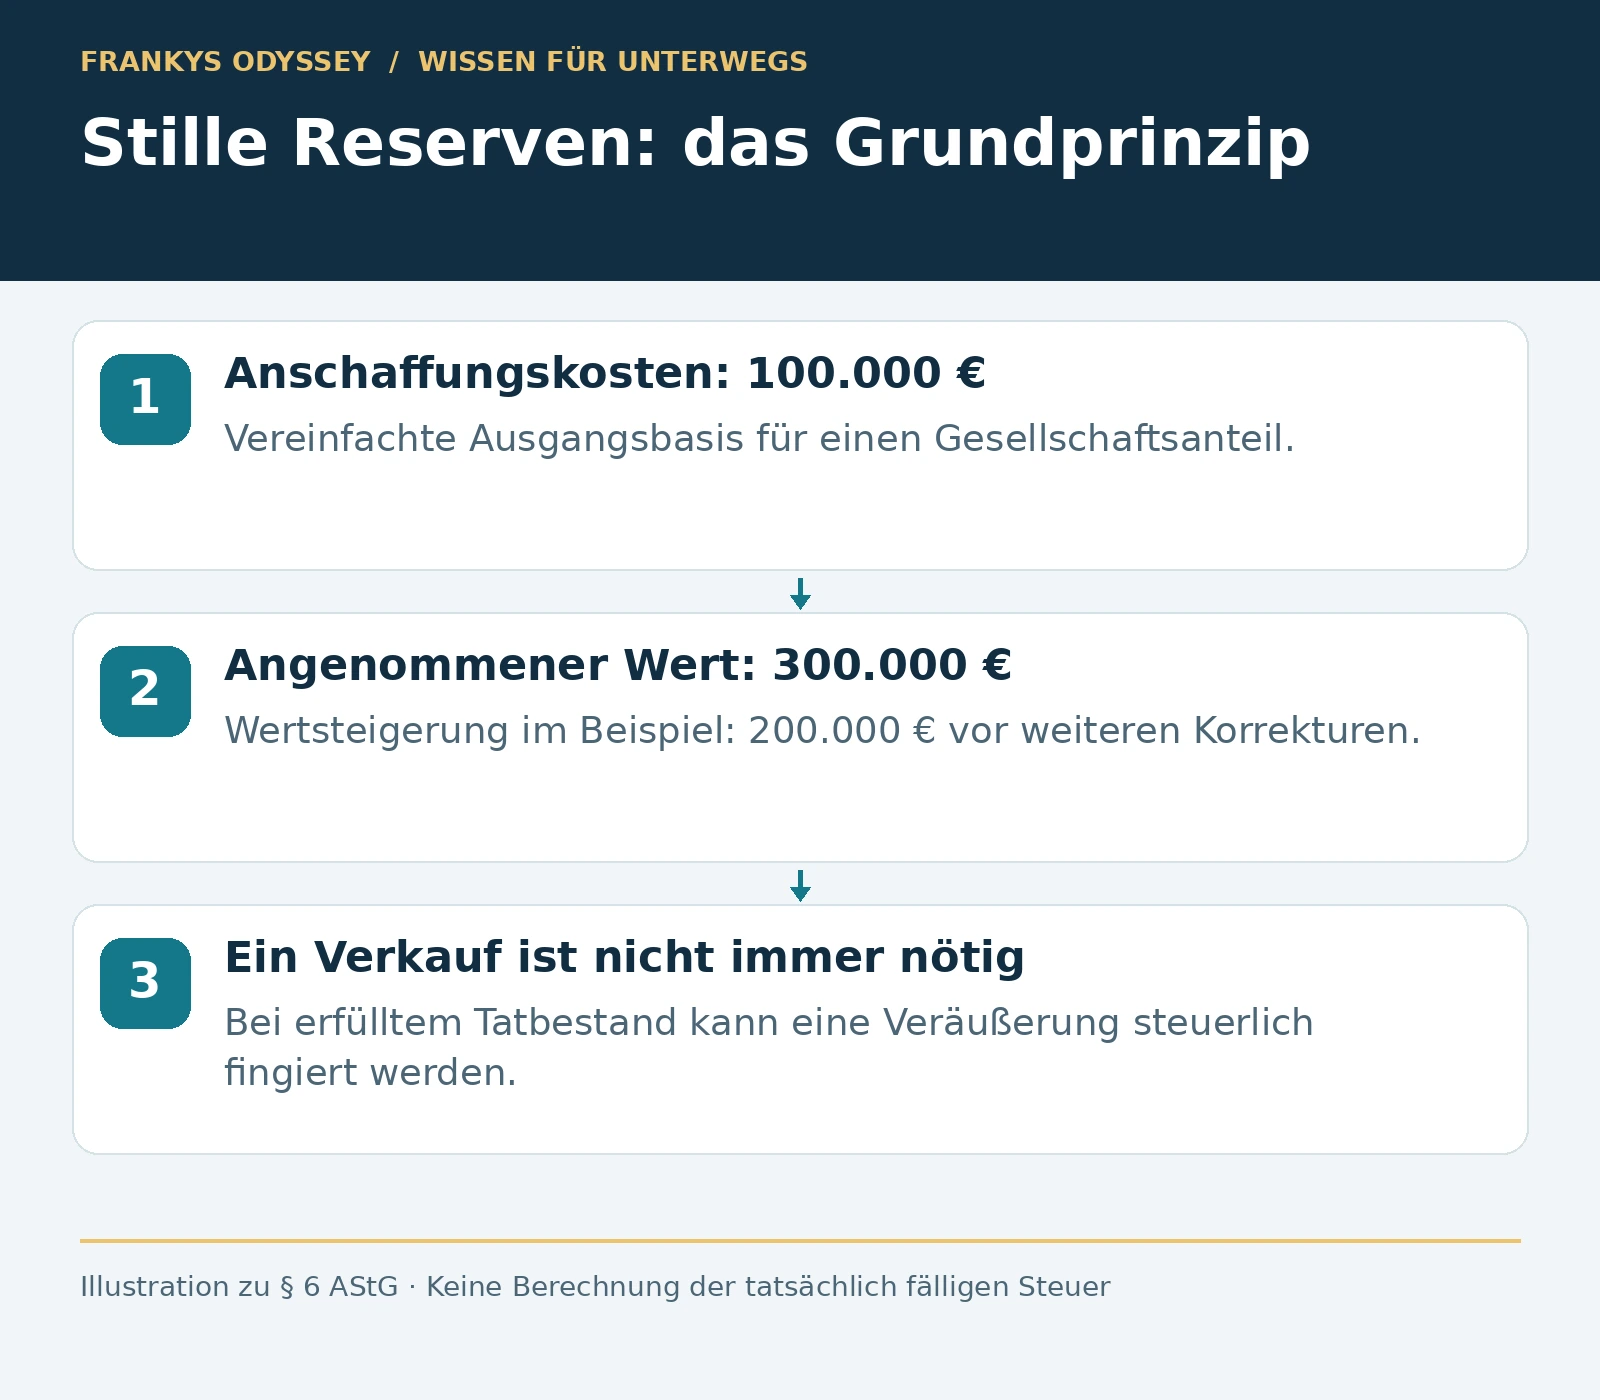
Ein wesentlicher negativer Aspekt der Wegzugsbesteuerung liegt in der hohen Steuerbelastung, die auf Auswanderer zukommen kann. Da die Regelung darauf abzielt, die im Inland entstandenen stillen Reserven zu besteuern, kann dies dazu führen, dass du beim Verlassen des Landes hohe Steuern auf dein Vermögen zahlen musst – unabhängig davon, ob du dieses Vermögen tatsächlich realisierst oder nicht. Dies kann insbesondere für Menschen, die ihre Lebensplanung ins Ausland verlegen möchten, eine enorme finanzielle Belastung darstellen.
Wettbewerbsnachteile für international agierende Unternehmen
Auch für Unternehmen, die ihren Sitz ins Ausland verlegen oder sich international ausdehnen möchten, kann die Wegzugsbesteuerung erhebliche Nachteile mit sich bringen. Die Besteuerung der stillen Reserven führt dazu, dass Unternehmen, die den Schritt über die Landesgrenzen wagen, oft mit zusätzlichen Kosten konfrontiert werden. Dies kann insbesondere im internationalen Wettbewerb zu einem Standortnachteil führen, da die finanzielle Belastung durch die Wegzugsbesteuerung die Investitionsmöglichkeiten des Unternehmens einschränken kann.
Komplexe rechtliche und administrative Hürden
Neben den finanziellen Aspekten bringt die Wegzugsbesteuerung auch zahlreiche rechtliche und administrative Herausforderungen mit sich. Um sich korrekt an die Bestimmungen zu halten und eine doppelte Besteuerung zu vermeiden, müssen sich Auswanderer und Firmenbesitzer mit einer Vielzahl von steuerlichen Regelungen, internationalen Abkommen und bürokratischen Prozessen auseinander setzen. Diese Komplexität kann nicht nur zu einem hohen Zeitaufwand führen, sondern auch das Risiko von Fehlern und Unklarheiten erhöhen, die zu weiteren Problemen mit den Finanzbehörden führen können.
Ungewisse Zukunftsperspektiven und Flexibilitätseinschränkungen
Die Wegzugsbesteuerung kann auch eine Einschränkung der Flexibilität und der Zukunftsperspektiven von Auswanderern und Unternehmen darstellen. Da die Steuerlast durch die Besteuerung der stillen Reserven oft erheblich ist, kann dies dazu führen, dass sich Betroffene gegen eine Auswanderung oder Unternehmensexpansion ins Ausland entscheiden, um die finanziellen Folgen zu vermeiden. Dies kann sowohl persönliche Lebensentwürfe als auch unternehmerische Wachstumspläne beeinträchtigen und somit die globale Mobilität und wirtschaftliche Entwicklung einschränken.
Unfaire Behandlung von Auswanderern und Unternehmen
Ein weiterer negativer Aspekt der Wegzugsbesteuerung ist die möglicherweise unfaire Behandlung von Auswanderern und Unternehmen im Vergleich zu inländischen Steuerpflichtigen. Da die Besteuerung der stillen Reserven oft unabhängig von einer tatsächlichen Realisierung des Vermögens erfolgt, kann dies zu einer höheren Steuerlast führen, als sie bei einer regulären Besteuerung im Inland angefallen wäre. Dies kann als ungerecht empfunden werden, insbesondere wenn die Betroffenen ihr Vermögen nicht aktiv ins Ausland transferieren, um Steuern zu sparen, sondern aus anderen persönlichen oder geschäftlichen Gründen auswandern.
Lösungsansätze und Handlungsempfehlungen
Trotz der negativen Aspekte der Wegzugsbesteuerung gibt es verschiedene Lösungsansätze und Handlungsempfehlungen, die helfen können, die mit dieser Regelung verbundenen Herausforderungen zu bewältigen:
- Informiere dich frühzeitig über die steuerlichen Regelungen und Pflichten im Zusammenhang mit der Wegzugsbesteuerung, um böse Überraschungen zu vermeiden.
- Hole professionellen Rat von Steuerberatern oder Rechtsanwälten ein, die auf internationale Steuerfragen spezialisiert sind.
- Prüfe, ob zwischen dem Herkunfts- und Zielland Doppelbesteuerungsabkommen bestehen, die eine doppelte Besteuerung vermeiden können.
- Plane rechtzeitig und berücksichtige mögliche steuerliche Folgen bei der Entscheidung über einen Umzug ins Ausland oder eine internationale Unternehmensexpansion.
- Setze dich politisch für eine Reform der Wegzugsbesteuerung ein, um eine fairere und weniger belastende Regelung für Auswanderer und Unternehmen zu erreichen.
Fazit
Die Wegzugsbesteuerung stellt zweifelsohne eine Herausforderung für Auswanderer und Firmenbesitzer dar, die mit finanziellen, rechtlichen und organisatorischen Hürden verbunden ist. Indem du dich jedoch umfassend informierst, professionelle Hilfe in Anspruch nimmst und dich politisch engagierst, kannst du diesen Herausforderungen begegnen und die negativen Auswirkungen der Wegzugsbesteuerung auf dein persönliches oder unternehmerisches Vorhaben minimieren. Es ist wichtig, sich bewusst zu machen, dass die Wegzugsbesteuerung nicht zwangsläufig das Ende deines Auswanderungs- oder Expansionstraums bedeuten muss, sondern eine Hürde darstellt, die mit der richtigen Planung und Vorbereitung bewältigt werden kann.
Letztendlich sollte das Bewusstsein für die Problematik der Wegzugsbesteuerung dazu beitragen, dass sowohl auf politischer Ebene als auch in der öffentlichen Diskussion eine faire und angemessene Lösung für diese Frage gefunden wird. Dies könnte dazu führen, dass die Mobilität von Personen und Unternehmen in einer zunehmend globalisierten Welt erleichtert wird und die wirtschaftliche Entwicklung sowie die persönliche Lebensgestaltung nicht unnötig eingeschränkt werden.
In der Zwischenzeit ist es ratsam, sich gut auf die bevorstehenden Herausforderungen vorzubereiten und aktiv nach Möglichkeiten zu suchen, die negativen Auswirkungen der Wegzugsbesteuerung auf dein Leben und dein Geschäft zu minimieren. Denke daran, dass du nicht allein bist: Viele Menschen und Unternehmen haben bereits erfolgreich den Schritt ins Ausland gemeistert und dabei die Hürden der Wegzugsbesteuerung überwunden. Mit der richtigen Einstellung, ausreichender Information und Unterstützung kannst auch du diesen Weg erfolgreich beschreiten und deine Träume verwirklichen.
Rechtsgrundlagen und Planung
§ 6 AStG nennt grundsätzlich mindestens sieben Jahre unbeschränkte Steuerpflicht innerhalb der letzten zwölf Jahre. Auf Antrag sind sieben gleiche Jahresraten möglich, regelmäßig gegen Sicherheitsleistung. Auch eine vorübergehende Rückkehrregelung ist an Voraussetzungen gebunden. Bewertung, Liquidität und Mitteilungspflichten solltest du vor dem Wegzug mit einer auf internationales Steuerrecht spezialisierten Beratung klären. Stand: 17. Oktober 2026.
Quellen: § 6 AStG und § 17 EStG.
Langjährige Erfahrung in den Bereichen Webseiten, SEO und Fitness.
Doch trotz beruflicher Erfolge fühlte ich mich jahrelang im Hamsterrad gefangen. 2021 zog ich die Reißleine, verkaufte alles und wanderte aus. Seitdem reise ich um die Welt, entdecke neue Länder, Kulturen und Menschen und erlebe das Leben abseits der gewohnten Systemblase. Heute lebe ich frei, selbstbestimmt und nach meinen eigenen Regeln. Die beste Entscheidung meines Lebens! Auf meinem Blog teile ich meine Erfahrungen, Reiseabenteuer und ehrlichen Einblicke in ein Leben jenseits des Hamsterrads.