Du willst Deutschland verlassen und fragst dich, ob du dir deine eingezahlten Rentenbeiträge auszahlen lassen kannst? Gerade beim Auswandern klingt die Idee verlockend: lieber das Geld jetzt selbst investieren, statt irgendwann auf eine deutsche Rente zu warten. Doch die Regeln sind viel enger, als viele Ratgeber vermuten lassen.
Die wichtigste Antwort vorweg: Für deutsche Staatsangehörige reicht die Auswanderung allein normalerweise nicht aus, um Beiträge aus der gesetzlichen Rentenversicherung zurückzubekommen. Eine Beitragserstattung ist nur in bestimmten, gesetzlich geregelten Situationen möglich. Bei ausländischen Staatsangehörigen kommt es insbesondere auf Staatsangehörigkeit, Aufenthaltsland, Sozialversicherungsabkommen und das Recht zur freiwilligen Versicherung an.
Dieser Ratgeber zeigt dir, wer eine Chance auf eine Erstattung hat, was die oft zitierte 24-Monats-Frist wirklich bedeutet, welcher Betrag zurückgezahlt wird und warum du vor einem Antrag unbedingt an die langfristigen Rentenansprüche denken solltest.
Auswandern ≠ Rentenbeiträge zurückbekommen
Deutsche Staatsangehörige können sich grundsätzlich freiwillig in der deutschen Rentenversicherung versichern. Deshalb scheidet die Beitragserstattung wegen fehlender Versicherungsmöglichkeit normalerweise aus. Die 24 Monate sind nur eine von mehreren Voraussetzungen – kein automatischer Auszahlungstermin.
Kann man die deutsche Rente bei einer Auswanderung auszahlen lassen?
Man muss zwischen zwei Dingen unterscheiden: der späteren monatlichen Rentenzahlung und einer Erstattung früher gezahlter Beiträge. Bei der Auswanderung bleiben erworbene Rentenansprüche grundsätzlich bestehen. Wenn du das Rentenalter erreichst, kannst du deine deutsche Rente in vielen Fällen auch auf ein Konto im Ausland erhalten. Wie das geht, erkläre ich bereits in meinem Artikel Rente im Ausland beziehen.
Eine vorzeitige Kapitalauszahlung deiner gesamten gesetzlichen Rentenanwartschaft gibt es dagegen nicht einfach auf Wunsch. Die rechtliche Grundlage für eine echte Beitragserstattung steht in § 210 SGB VI. Der Paragraph nennt verschiedene eng definierte Anspruchsgruppen.
Wer kann Rentenbeiträge zurückfordern?
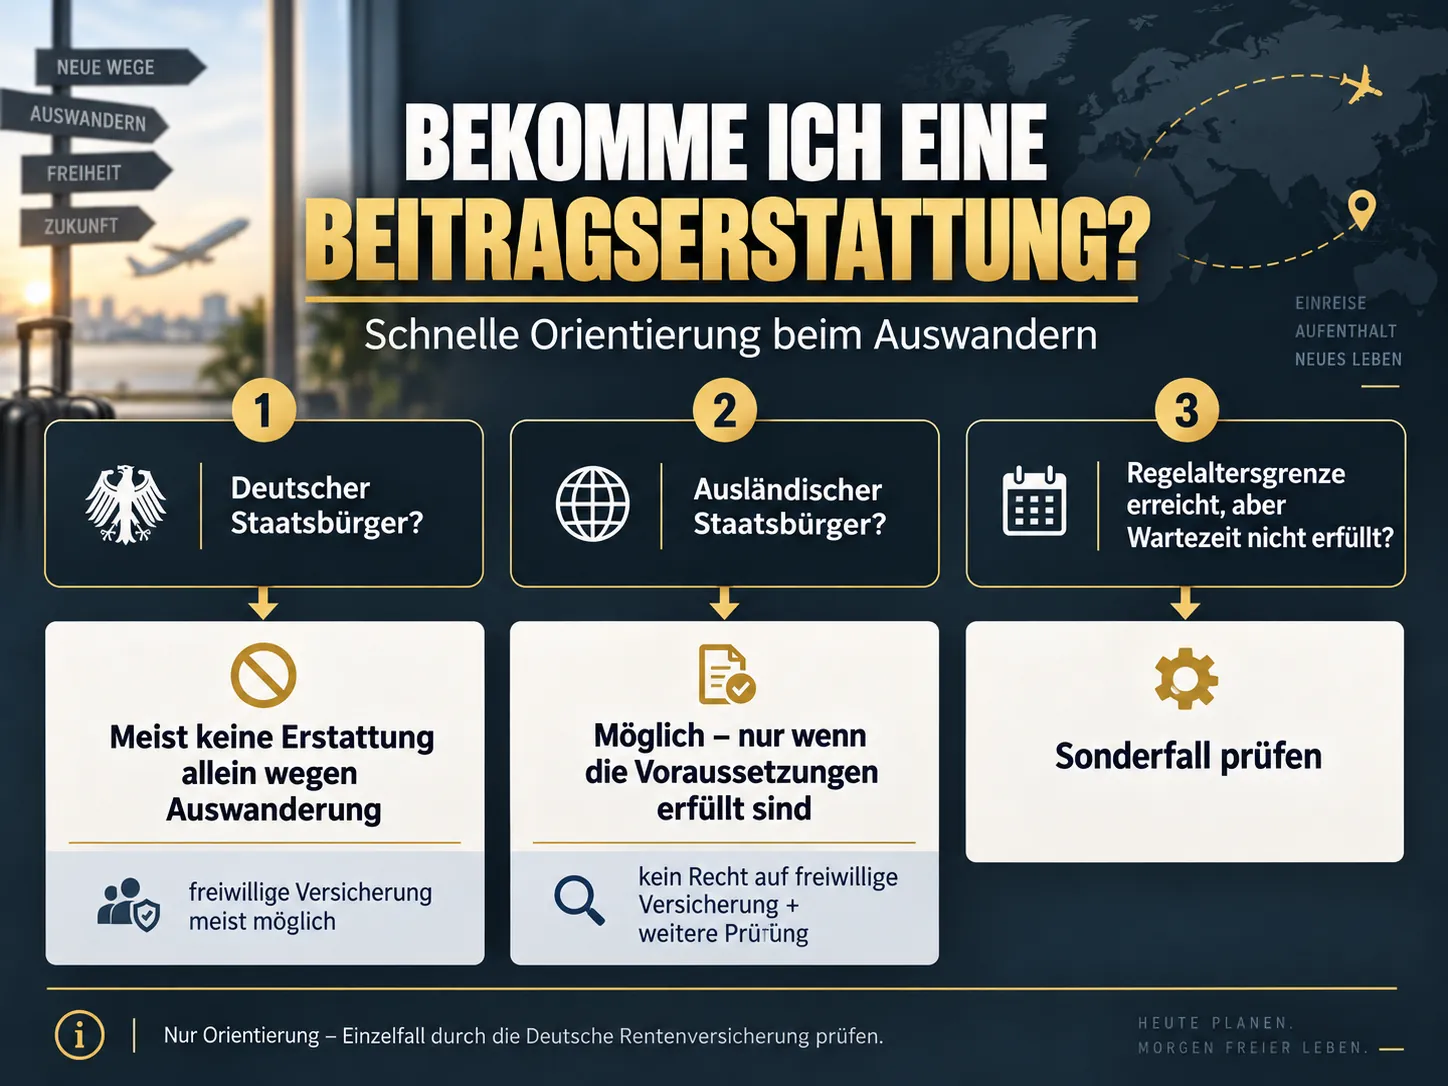
Die zentrale Regel lautet: Versicherte können unter bestimmten Voraussetzungen eine Erstattung beantragen, wenn sie nicht mehr versicherungspflichtig sind und kein Recht zur freiwilligen Versicherung haben. In diesem Fall müssen seit dem Ausscheiden aus der Versicherungspflicht außerdem grundsätzlich 24 Kalendermonate vergangen sein und darf nicht erneut Versicherungspflicht eingetreten sein.
Daneben gibt es spezielle Erstattungsmöglichkeiten, beispielsweise bei Erreichen der Regelaltersgrenze ohne Erfüllung der allgemeinen Wartezeit sowie bestimmte Konstellationen für Hinterbliebene oder besondere Versicherte. Welche Vorschrift im Einzelfall greift, sollte die Deutsche Rentenversicherung prüfen.
| Situation | Einordnung |
|---|---|
| Deutsche Staatsangehörigkeit, Wohnsitz im Ausland | Allein durch den Wegzug normalerweise keine Erstattung |
| Ausländische Staatsangehörigkeit | Möglich, wenn insbesondere kein Recht auf freiwillige Versicherung besteht und die weiteren Voraussetzungen erfüllt sind |
| Regelaltersgrenze erreicht, allgemeine Wartezeit nicht erfüllt | Gesonderter gesetzlicher Erstattungstatbestand, individuell prüfen |
| Rentenanspruch bereits vorhanden | Eine Erstattung allein aus persönlichen Spar- oder Anlagewünschen ist nicht vorgesehen |
Diese Tabelle ist eine Orientierung, keine automatische Entscheidung. Gerade bei EU-Staatsangehörigen, Ländern mit Sozialversicherungsabkommen und grenzüberschreitenden Versicherungszeiten kann das Ergebnis vom Einzelfall abhängen.
Warum bekommen deutsche Staatsbürger nach dem Wegzug meist kein Geld zurück?
Der Grund ist nicht, dass die Rentenversicherung einen Auslandsumzug ignoriert. Vielmehr dürfen deutsche Staatsangehörige sich nach den gesetzlichen Regeln grundsätzlich auch dann freiwillig versichern, wenn sie gewöhnlich im Ausland leben. Genau dieses Recht zur freiwilligen Versicherung verhindert regelmäßig eine Erstattung nach § 210 Abs. 1 Nr. 1 SGB VI.
Das ist ein wesentlicher Unterschied zwischen „ich zahle nicht mehr ein“ und „ich darf mich nicht mehr freiwillig versichern“. Wer seinen deutschen Job kündigt und künftig im Ausland lebt, ist möglicherweise nicht mehr in Deutschland rentenversicherungspflichtig. Daraus folgt aber noch nicht, dass er kein freiwilliges Versicherungsrecht besitzt.
Die rechtlichen Einzelheiten zur freiwilligen Versicherung findest du in § 7 SGB VI und in den Auslandsinformationen der Deutschen Rentenversicherung.
Die 24-Monats-Regel richtig verstehen
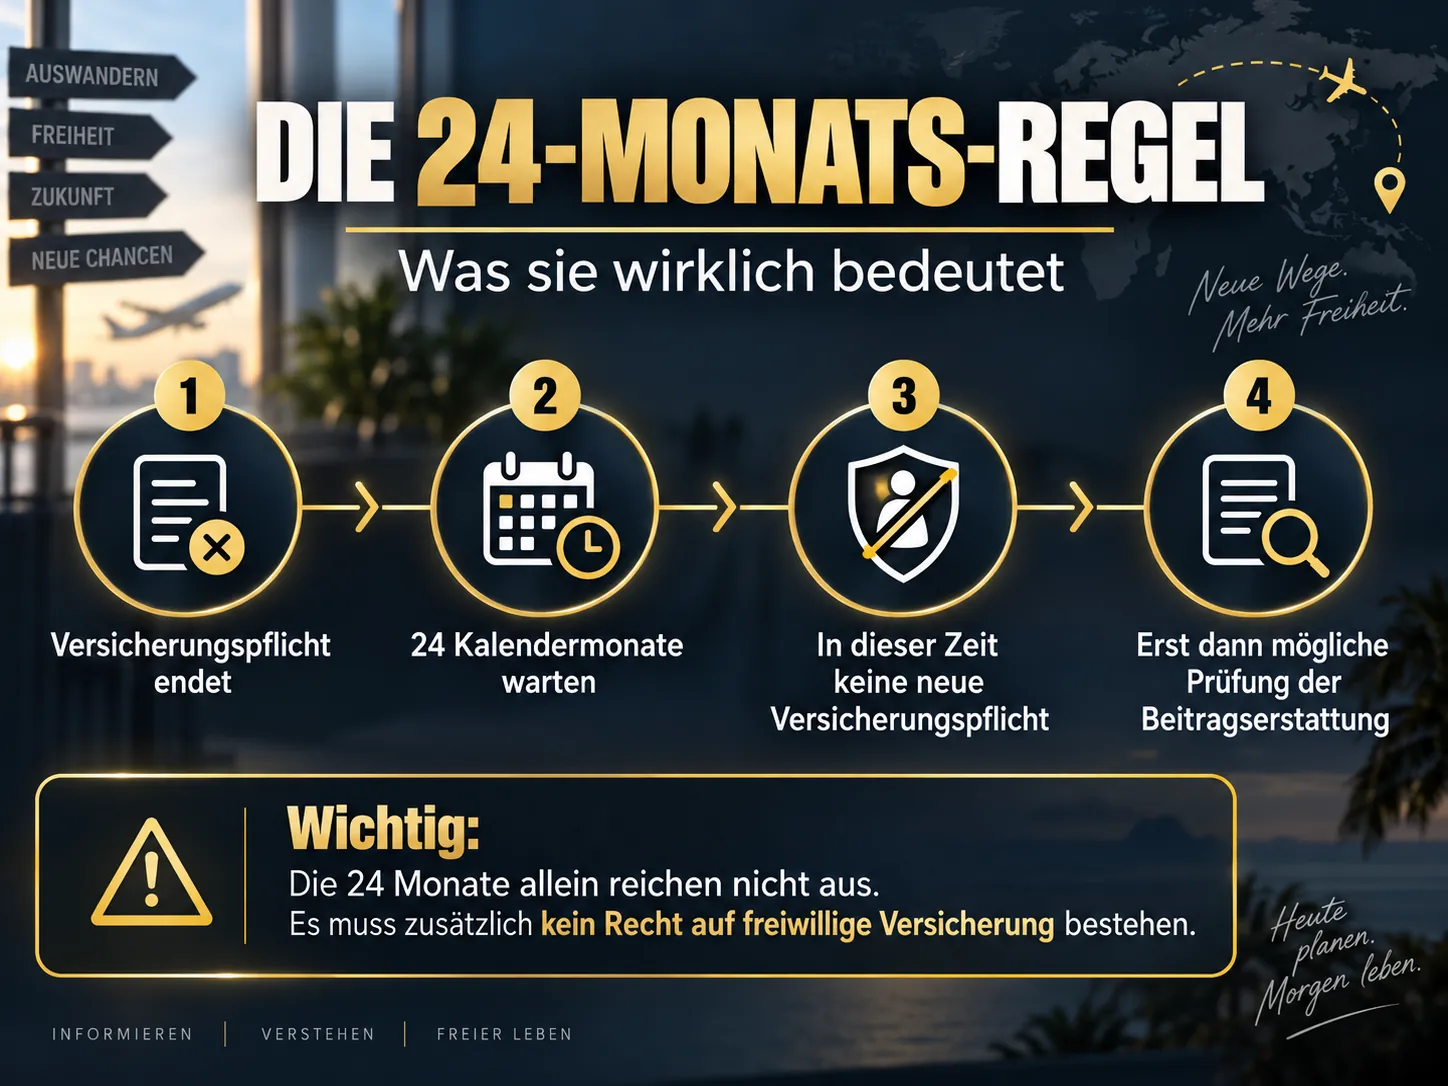
Im Internet liest man immer wieder: „Warte einfach zwei Jahre nach deiner Auswanderung, dann bekommst du deine Rentenbeiträge zurück.“ Das ist falsch verkürzt.
Du bist nicht mehr in der deutschen Rentenversicherung pflichtversichert.
Zusätzlich darf kein Recht bestehen, freiwillige Beiträge zu zahlen.
Grundsätzlich müssen 24 Kalendermonate vergangen sein, ohne erneute Versicherungspflicht.
Nur wenn sämtliche einschlägigen Bedingungen passen, kann eine Erstattung nach diesem Tatbestand infrage kommen.
Was ist mit EU-Bürgern und Menschen aus Abkommensstaaten?
Hier wird es anspruchsvoller. Das Recht zur freiwilligen Versicherung kann nicht nur von der deutschen Staatsangehörigkeit abhängen. EU-Recht und Sozialversicherungsabkommen können dazu führen, dass auch andere Staatsangehörige freiwillig versicherungsberechtigt bleiben.
Darum ist die pauschale Empfehlung „Zieh als Nichtdeutscher in ein Nicht-EU-Land und warte 24 Monate“ keine zuverlässige Anleitung. Relevant sind die konkrete Staatsangehörigkeit, der neue gewöhnliche Aufenthalt, gegebenenfalls vorhandene deutsche Beitragszeiten und die anwendbaren internationalen Regeln.
Vor einer endgültigen Entscheidung solltest du deshalb eine schriftliche Prüfung durch die Deutsche Rentenversicherung veranlassen, insbesondere wenn du Staatsangehöriger eines EU-/EWR-Staats oder eines Sozialversicherungsabkommensstaats bist.
Weniger als fünf Jahre eingezahlt: Bekomme ich mein Geld zurück?
Die allgemeine Wartezeit für die Regelaltersrente beträgt grundsätzlich fünf Jahre. Deshalb taucht oft die Frage auf, ob man Beiträge zurückfordern kann, wenn man weniger als 60 Monate in die deutsche Rentenversicherung eingezahlt hat.
Auch hier gilt: Vor Erreichen der Regelaltersgrenze folgt aus weniger als fünf Beitragsjahren allein normalerweise kein sofortiger Erstattungsanspruch. Ab Erreichen der Regelaltersgrenze kann unter den Voraussetzungen des § 210 SGB VI eine Erstattung in Betracht kommen, wenn die allgemeine Wartezeit nicht erfüllt ist.
Bevor du dich darauf verlässt, solltest du prüfen lassen, ob weitere anrechenbare Zeiten existieren oder sich Zeiten aus anderen Ländern aufgrund von EU-Recht oder Sozialversicherungsabkommen berücksichtigen lassen. Sie können die Beurteilung verändern.
Wie viel Geld wird bei einer Beitragserstattung ausgezahlt?
Für gewöhnliche Pflichtbeiträge aus einer Beschäftigung ist ein entscheidender Punkt: Grundsätzlich wird nur die Hälfte der Beiträge erstattet, die du zusammen mit deinem Arbeitgeber getragen hast – typischerweise also der Arbeitnehmeranteil. Der Arbeitgeberanteil wird dir nicht einfach zusätzlich überwiesen.
Bei freiwilligen Beiträgen und anderen besonderen Beitragsarten gelten gesonderte gesetzliche Regeln. Auch deshalb darf man den Erstattungsbetrag nicht pauschal aus sämtlichen Einzahlungen auf dem Versicherungsverlauf errechnen.
Ein einfaches Rechenbeispiel
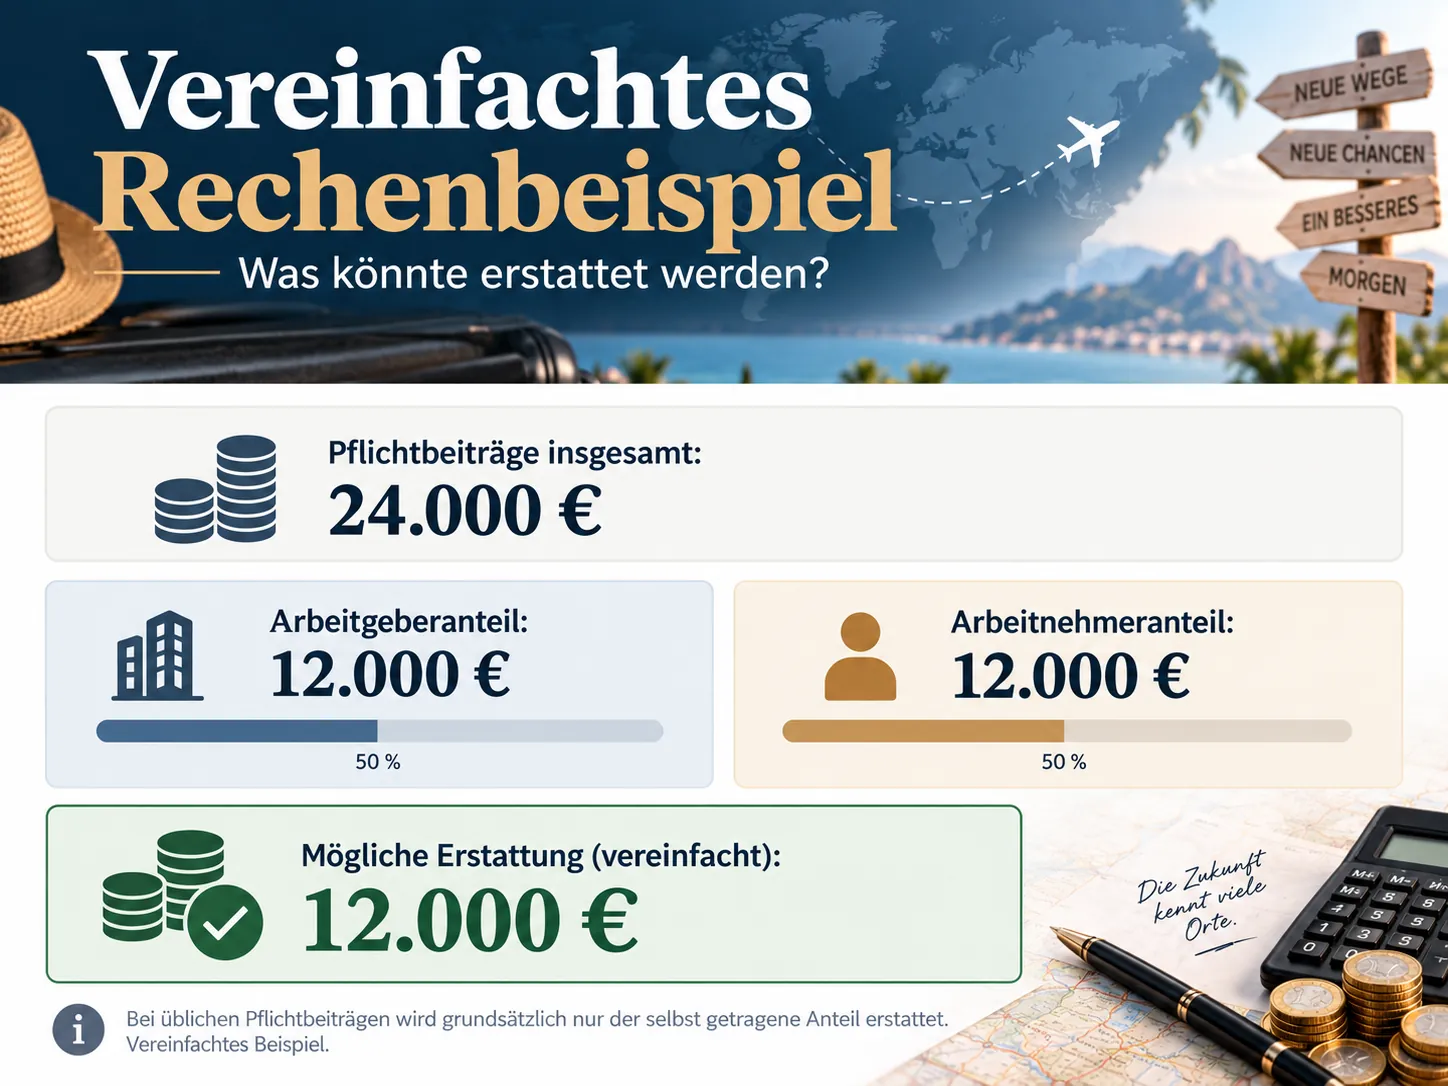
Angenommen, während einer versicherungspflichtigen Beschäftigung wurden über die Jahre insgesamt 24.000 Euro Pflichtbeiträge von Arbeitnehmer und Arbeitgeber zusammen abgeführt, jeweils zu gleichen Teilen.
Nur falls überhaupt ein gesetzlicher Erstattungsanspruch besteht; die tatsächliche Berechnung kann abweichen.
Dieses Beispiel ist bewusst vereinfacht und keine individuelle Rentenauskunft. Die Rentenversicherung ermittelt den möglichen Betrag anhand der konkreten Beitragsarten und des Versicherungskontos.
Der größte Nachteil: Was passiert mit deinen Rentenansprüchen?
Die Beitragserstattung kann kurzfristig attraktiv wirken. Langfristig hat sie jedoch eine erhebliche Konsequenz: Mit der Erstattung wird das bisherige Versicherungsverhältnis aufgelöst; Ansprüche aus den zuvor zurückgelegten rentenrechtlichen Zeiten erlöschen grundsätzlich.
Du solltest das deshalb nicht als harmlose Auszahlung eines Sparkontos betrachten. Denn du gibst möglicherweise eine lebenslange spätere Rentenzahlung, bisherige Wartezeiten und bestimmte weitere rentenrechtliche Positionen auf.
Wenn du später nach Deutschland zurückkehrst und erneut Beiträge zahlst, entstehen daraus gegebenenfalls neue Ansprüche. Die bereits durch Erstattung erledigten Zeiten werden dadurch aber nicht automatisch wiederhergestellt.
Wie hoch wäre deine spätere Rente? Welche Versicherungszeiten würdest du verlieren? Bestehen möglicherweise Ansprüche auf Erwerbsminderungs- oder Hinterbliebenenleistungen? Und gibt es ein ausländisches Rentensystem, das deine deutschen Versicherungszeiten berücksichtigt?
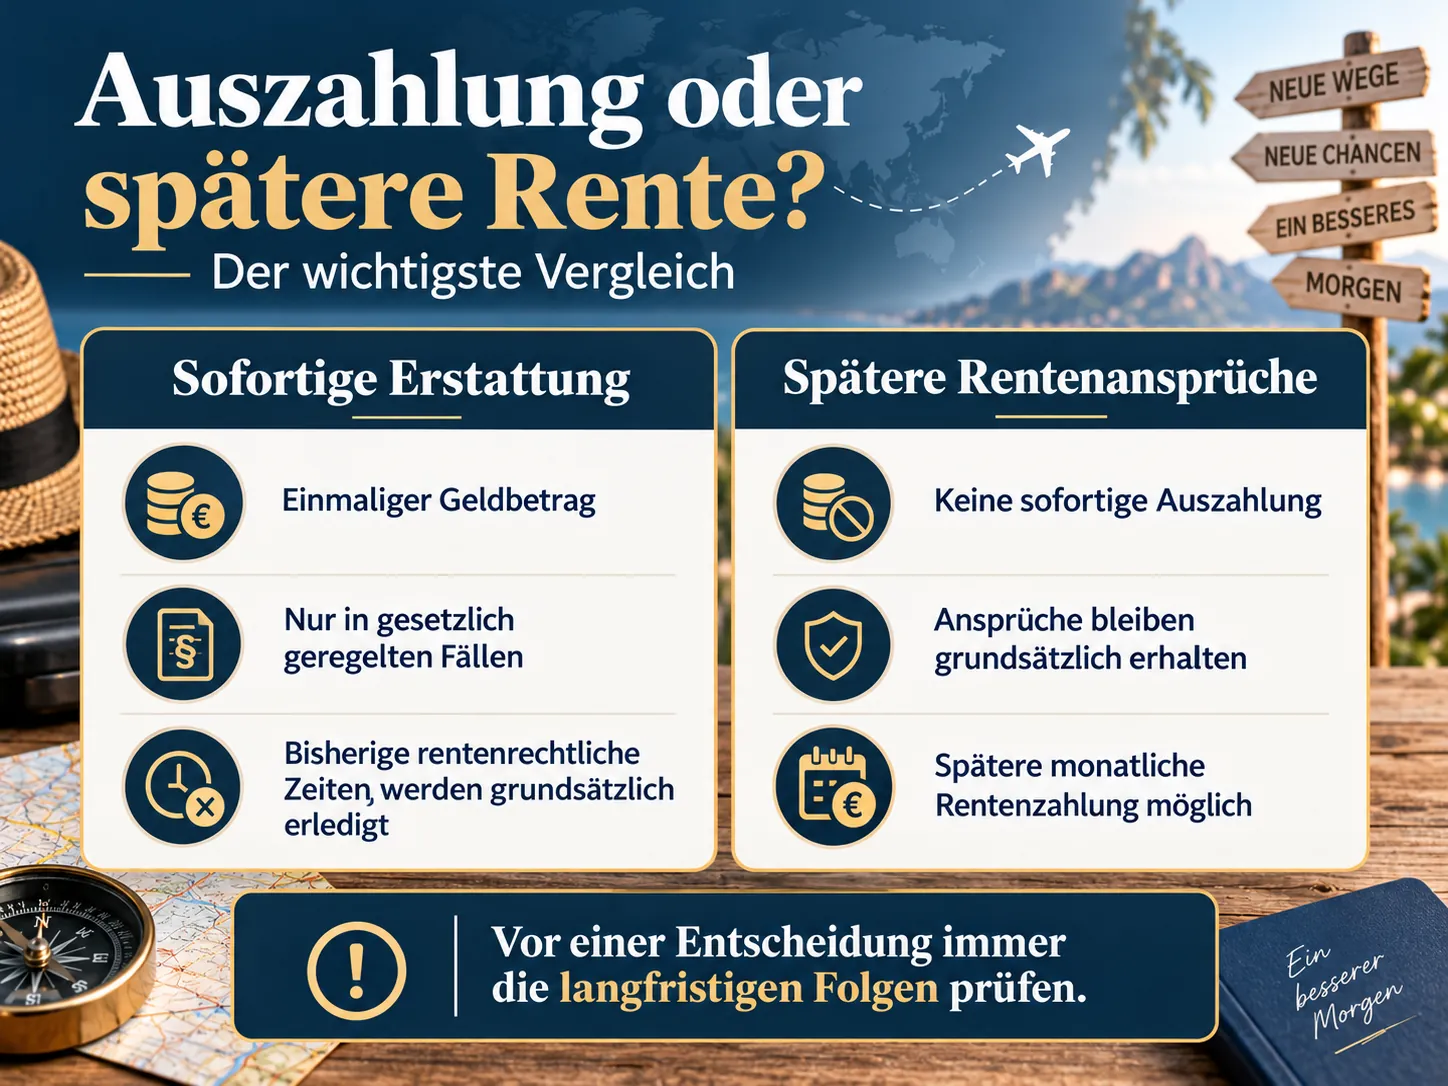
Was ist finanziell besser: Erstattung oder spätere Rente?
Eine einfache allgemeingültige Antwort gibt es nicht. Die Entscheidung hängt unter anderem von deinem Alter, deinem Gesundheitszustand, der voraussichtlichen Rentenhöhe und dem Zeitpunkt einer möglichen Erstattung ab.
Beispiel: Eine sofortige Erstattung von 12.000 Euro kann attraktiv klingen. Wenn dadurch aber später eine lebenslange Rente entfällt, lässt sich der wirtschaftliche Gegenwert nicht allein durch den Erstattungsbetrag bestimmen. Eine gesetzliche Rente ist keine gewöhnliche Bankeinlage.
Mein Vorschlag: Lass dir vor einem Antrag eine aktuelle Rentenauskunft beziehungsweise eine individuelle Auskunft über die Auswirkungen der Erstattung erstellen. Vergleiche erst dann die Alternativen.
So beantragst du eine Beitragserstattung aus dem Ausland
Die Deutsche Rentenversicherung stellt für Personen mit gewöhnlichem Aufenthalt im Ausland das Formular V0901 – Antrag auf Beitragserstattung bei Aufenthalt im Ausland bereit. Das Formular ist der richtige Ausgangspunkt, ersetzt aber natürlich nicht die Prüfung der Anspruchsvoraussetzungen.
- Versicherungsverlauf prüfen. Sind alle deutschen Zeiten richtig erfasst?
- Anspruch vorab klären. Staatsangehörigkeit, Aufenthaltsland und freiwilliges Versicherungsrecht prüfen lassen.
- Formular V0901 ausfüllen. Erforderliche Nachweise und Angaben sorgfältig zusammenstellen.
- Antrag an den zuständigen Rentenversicherungsträger senden. Bei internationalen Fällen kann die Zuständigkeit vom Wohnsitzland abhängen.
- Bescheid prüfen. Vor der endgültigen Erstattung die Folgen für Versicherungsverhältnis und Ansprüche verstehen.
Zum offiziellen Portal der Deutschen Rentenversicherung → Dort nach dem Formular V0901 suchen.
Plane ausreichend Zeit ein. Insbesondere die Überprüfung ausländischer Aufenthalts- und Versicherungsverhältnisse kann Rückfragen erfordern. Verlasse dich nicht auf die häufig im Internet genannten pauschalen Bearbeitungsfristen.
Welche Dokumente solltest du bereithalten?
- Deutsche Rentenversicherungsnummer
- Reisepass bzw. Identitätsnachweis
- Aktuelle Adresse und gegebenenfalls Aufenthaltsnachweise aus dem Ausland
- Bankverbindung für die Auszahlung
- Versicherungsverlauf sowie Unterlagen über Beitragszeiten
- Weitere Dokumente, die der zuständige Rentenversicherungsträger im konkreten Fall verlangt
Welche Nachweise tatsächlich gebraucht werden, steht im Formular beziehungsweise wird von der Rentenversicherung mitgeteilt. Bei Auslandsüberweisungen solltest du außerdem mögliche Bank- und Umrechnungsgebühren berücksichtigen.
Was gilt für Beamte, Selbstständige und private Altersvorsorge?
Nicht jedes Altersvorsorgesystem ist die gesetzliche Rentenversicherung. Beamtenversorgung, berufsständische Versorgungswerke, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-/Rürup-Verträge haben jeweils eigene Regeln. § 210 SGB VI ist dafür nicht automatisch anwendbar.
Auch bei Selbstständigen muss man unterscheiden: Hast du freiwillige Beiträge in die gesetzliche Rentenversicherung gezahlt? Warst du rentenversicherungspflichtiger Selbstständiger? Oder stammt deine Altersvorsorge ausschließlich aus privaten Verträgen? Die Antwort kann je nach Beitragsart sehr unterschiedlich ausfallen.
Was ist mit einer Rückkehr nach Deutschland?
Wer dauerhaft auswandert, denkt nicht unbedingt an eine spätere Rückkehr. Trotzdem sollte die Möglichkeit berücksichtigt werden. Ein Erstattungsantrag ist keine reversible Umbuchung: Bereits erstattete Zeiten gelten grundsätzlich als erledigt. Neue Rentenansprüche können erst wieder durch neue anrechenbare Zeiten entstehen.
Gerade wenn du noch relativ jung bist und später vielleicht zeitweise wieder in Deutschland arbeitest, kann der Erhalt der bisherigen Beitragszeiten eine wichtige Rolle spielen.
Auswandern ohne Rentenauszahlung: Welche Möglichkeiten hast du?
Wenn du als deutscher Staatsangehöriger nicht erstattungsberechtigt bist, sind deine bisherigen Beiträge nicht automatisch verloren. Du kannst in aller Regel deine erworbenen Anwartschaften bestehen lassen und später prüfen, ob du eine Rente beantragen kannst.
Ob zusätzliche freiwillige Beiträge wirtschaftlich sinnvoll sind, ist eine eigene Entscheidung. Sie hängt von Rentenprognose, Lebensplanung, steuerlicher Situation und den Bedingungen anderer Vorsorgeformen ab.
Wenn du Deutschland verlassen möchtest, ohne den Überblick über Konten und Versicherungen zu verlieren, lies auch meine komplette Auswanderungs-Checkliste.
FAQ: Rentenbeiträge bei Auswanderung auszahlen lassen
Kann ich als Deutscher bei Auswanderung meine Rentenbeiträge zurückbekommen?
In der Regel nicht allein wegen des Wegzugs. Deutsche Staatsangehörige besitzen grundsätzlich ein Recht zur freiwilligen Versicherung, was der Beitragserstattung nach dem entsprechenden Tatbestand entgegensteht. Andere gesetzliche Sonderfälle sind getrennt zu prüfen.
Bekomme ich die Beiträge nach zwei Jahren automatisch ausgezahlt?
Nein. Die 24-Monats-Frist greift nur bei einem bestimmten Erstattungstatbestand und setzt insbesondere voraus, dass du kein Recht zur freiwilligen Versicherung hast.
Bekomme ich auch den Arbeitgeberanteil zurück?
Bei üblichen Pflichtbeiträgen aus Beschäftigung grundsätzlich nicht. Die Erstattung umfasst typischerweise nur den von dir getragenen Arbeitnehmeranteil. Für andere Beitragsarten gelten Sonderregelungen.
Kann ich mit weniger als fünf Beitragsjahren sofort auszahlen lassen?
Nein, nicht allein wegen der kurzen Versicherungszeit. Bei Erreichen der Regelaltersgrenze kann eine Erstattung möglich sein, wenn die allgemeine Wartezeit nicht erfüllt wurde und die weiteren Voraussetzungen vorliegen.
Kann ich meine gesetzliche Rente in einer Summe auszahlen lassen?
Eine allgemeine Kapitaloption für sämtliche gesetzlichen Rentenansprüche gibt es nicht. Nur bestimmte Beitragserstattungen sind gesetzlich vorgesehen.
Kann ich das Formular V0901 als deutscher Auswanderer verwenden?
Das Formular dient Anträgen auf Beitragserstattung bei Aufenthalt im Ausland. Ob du anspruchsberechtigt bist, ist eine gesonderte Frage; das Formular selbst begründet keinen Erstattungsanspruch.
Verliere ich durch die Beitragserstattung meine spätere Rente?
Mit der Beitragserstattung werden die bisherigen rentenrechtlichen Zeiten grundsätzlich erledigt und die daran geknüpften Ansprüche aufgehoben. Darum solltest du vor einem Antrag deine persönliche Rentensituation prüfen lassen.
Fazit: Erst Anspruch prüfen, dann an Auszahlung denken
Die Idee, beim Auswandern sämtliche deutschen Rentenbeiträge auszahlen zu lassen, ist nachvollziehbar. In vielen Fällen ist sie aber rechtlich nicht möglich. Vor allem deutsche Staatsangehörige sollten sich nicht von der Aussage täuschen lassen, nach zwei Jahren im Ausland werde das Geld automatisch freigegeben.
Für bestimmte ausländische Staatsangehörige oder Sonderfälle kann eine Beitragserstattung tatsächlich infrage kommen. Dann lohnt sich eine sorgfältige Prüfung – denn du bekommst nicht unbedingt alle eingezahlten Beiträge zurück und verzichtest gleichzeitig auf bisherige Rentenansprüche.
Wer bereits eine deutsche Rente erhält oder später aus dem Ausland beantragen möchte, findet weitere Informationen in meinem Ratgeber Rente im Ausland beziehen: Auszahlung, Steuern und Krankenversicherung.
In meiner 1:1-Beratung sprechen wir über Zielländer, praktische Vorbereitung, Visa, Banken und Versicherungen. Individuelle rentenrechtliche Ansprüche klärt die Deutsche Rentenversicherung; bei komplexen Rechts- und Steuerfragen ist ein spezialisierter Fachberater der richtige Ansprechpartner.
Offizielle Quellen
- § 210 SGB VI – Beitragserstattung
- § 7 SGB VI – freiwillige Versicherung
- Deutsche Rentenversicherung – Formulare und Auslandsberatung (V0901)
Hinweis: Dieser Beitrag ist eine allgemeine Orientierung und keine individuelle Rechts- oder Rentenberatung. Für eine verbindliche Prüfung deines Falls ist der zuständige Rentenversicherungsträger entscheidend.
Langjährige Erfahrung in den Bereichen Webseiten, SEO und Fitness.
Doch trotz beruflicher Erfolge fühlte ich mich jahrelang im Hamsterrad gefangen. 2021 zog ich die Reißleine, verkaufte alles und wanderte aus. Seitdem reise ich um die Welt, entdecke neue Länder, Kulturen und Menschen und erlebe das Leben abseits der gewohnten Systemblase. Heute lebe ich frei, selbstbestimmt und nach meinen eigenen Regeln. Die beste Entscheidung meines Lebens! Auf meinem Blog teile ich meine Erfahrungen, Reiseabenteuer und ehrlichen Einblicke in ein Leben jenseits des Hamsterrads.